
Fortuneo - ma banque en ligne
- Évaluation
- 4,4
- Téléchargements
- 1.00M
- Classification du contenu
- PEGI 3
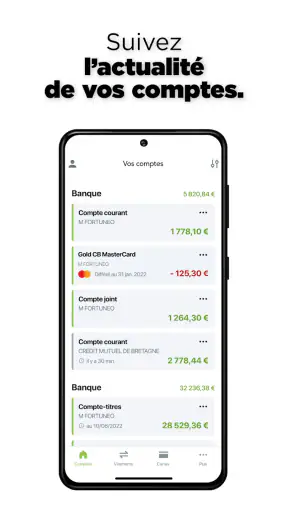
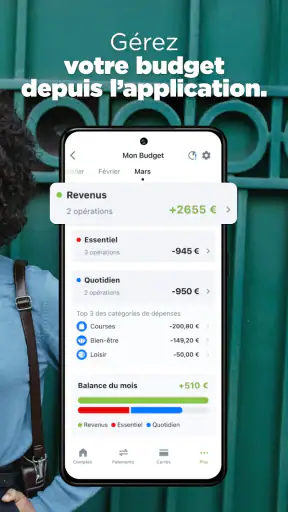
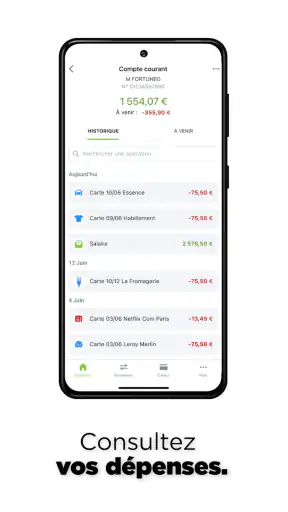
Fortuneo - ma banque en ligne - Captures d'écran
Avantages
- Carte bancaire gratuite sous conditions d’utilisation
- Application fluide avec une navigation claire
- Virements instantanés disponibles selon l’éligibilité
- Outils pratiques pour suivre et catégoriser ses dépenses
- Large choix de produits d’épargne et d’investissement
Inconvénients
- Conditions de revenus pour certaines cartes premium
- Dépôt d’espèces impossible dans les agences classiques
- Support client parfois difficile à joindre aux heures chargées
- Certaines opérations nécessitent un délai de traitement
- Offre moins adaptée aux clients recherchant un conseiller dédié
Fortuneo - ma banque en ligne - Description
- Nom de l'application
- Fortuneo - ma banque en ligne
- Nom du package
- com.fortuneo.android
- Développeur
- Fortuneo
- Catégorie
- Finance
- Dernière mise à jour
- 1 mars 2011
- Version
- 14.1.0
Gérer sa banque depuis un téléphone peut être très pratique, à condition que l’application reste claire au moment où l’on en a vraiment besoin. J’ai utilisé Fortuneo - ma banque en ligne comme point d’accès aux opérations courantes, aux cartes, au budget, au crédit et aux placements boursiers. Mon impression générale est celle d’un outil davantage pensé pour centraliser une relation bancaire complète que pour simplement consulter un solde entre deux rendez-vous.
Développée par Fortuneo, cette application gratuite appartient à la catégorie des services financiers. Elle s’adresse surtout aux clients qui veulent suivre plusieurs aspects de leur vie bancaire dans le même espace, sans passer par une agence. Sa note moyenne de 4,4, construite sur environ 66 000 évaluations et 10 000 avis, montre qu’elle bénéficie d’un accueil globalement favorable. Avec plus d’un million d’installations, elle fait aussi partie des applications bancaires déjà bien établies.
Une application bancaire conçue pour aller au-delà du simple solde
Une expérience centrée sur les opérations du quotidien
La première chose que je recherche dans une application bancaire est la rapidité avec laquelle je peux répondre à une question simple : combien puis-je dépenser maintenant, et quelles opérations sont déjà passées ? Fortuneo donne accès à la gestion du compte et de la carte, ce qui couvre les besoins les plus fréquents. Pour vérifier un mouvement, surveiller une dépense ou retrouver une information liée à sa carte, l’application se montre plus pertinente qu’un accès bancaire limité à la consultation.
Le fait de réunir la bourse, le budget, le crédit et le paiement Wero & Pay dans le même environnement change aussi la manière dont on l’utilise. Je n’ai pas besoin de considérer ces sujets comme des services totalement séparés. Un utilisateur qui possède plusieurs produits Fortuneo peut donc avoir intérêt à garder une seule application de référence, plutôt que de jongler entre un espace bancaire, un outil de suivi des dépenses et une interface d’investissement.
Cette richesse a toutefois une contrepartie. Une application qui couvre autant de domaines peut sembler plus chargée qu’un outil spécialisé dans les paiements rapides. Si votre objectif est uniquement de vérifier un compte courant et d’envoyer occasionnellement de l’argent, certaines parties de l’interface risquent de vous paraître superflues. À mes yeux, Fortuneo prend tout son sens quand on exploite réellement plusieurs de ses fonctions.
À quoi s’attendre en matière de vitesse
Pour une application financière, la vitesse ne se résume pas au temps nécessaire pour ouvrir un écran. Ce qui compte surtout, c’est la sensation de continuité : accéder à son espace, retrouver la bonne rubrique, vérifier une opération et revenir à l’accueil sans perdre le fil. Dans mon usage, j’attends de Fortuneo une navigation directe pour les tâches courantes, tandis que les parcours liés à la bourse, au crédit ou aux paiements demandent naturellement davantage d’attention.
Je conseille de distinguer deux situations. Pour une consultation rapide, une application bancaire doit rester lisible et éviter de transformer une action simple en parcours compliqué. Pour une opération plus sensible, comme un paiement ou une décision financière, une étape supplémentaire n’est pas forcément un défaut : elle peut éviter une validation trop précipitée. La meilleure rapidité est celle qui fait gagner du temps sans réduire la clarté, surtout lorsqu’il s’agit d’argent.
Si vous utilisez l’application dans un endroit où la connexion est instable, il vaut mieux ouvrir les écrans importants avant d’avoir besoin d’agir. Je ne considérerais pas un service bancaire mobile comme un outil à utiliser dans l’urgence absolue. Une consultation préparée est plus confortable qu’une tentative de paiement ou de vérification au dernier moment, dans un environnement où le réseau change constamment.
Un scénario réaliste : suivre une dépense avant la fin du mois
Imaginez une semaine avec plusieurs dépenses inhabituelles : un trajet, des achats alimentaires plus importants et une facture qui tombe plus tôt que prévu. Dans ce cas, je commencerais par consulter les mouvements du compte, puis j’utiliserais la partie budget pour mettre ces dépenses en perspective. L’intérêt n’est pas seulement de regarder le solde, mais de comprendre pourquoi il a diminué et ce qu’il reste réellement à prévoir.
La présence de la carte dans le même espace est utile dans ce scénario. Si une dépense concerne un paiement par carte, je peux vérifier le compte et la carte sans changer d’outil. Si je dois ensuite régler une somme à un proche, la présence de Wero & Pay peut rendre le parcours plus cohérent que l’utilisation d’une application bancaire pour consulter puis d’un autre service pour payer.
Ce workflow demande tout de même une certaine discipline. Une application ne remplacera pas une vérification attentive des opérations ni une décision de budget. Je recommande de prendre quelques instants pour distinguer une dépense déjà comptabilisée d’une opération encore en cours de traitement, plutôt que de considérer chaque montant affiché comme définitivement disponible.
Les moments où l’usage devient plus exigeant
Les applications financières sont rarement jugées dans les conditions idéales. On les ouvre souvent pendant un déplacement, avec peu de temps, ou lorsqu’une notification de paiement vient de déclencher une inquiétude. C’est dans ces moments que l’organisation des rubriques devient importante. Fortuneo doit être considéré comme un espace de gestion complet : il peut être efficace, mais il demande à l’utilisateur de savoir s’il cherche un compte, une carte, un budget, un crédit, un paiement ou un placement.
Les périodes de forte utilisation personnelle sont également révélatrices. Par exemple, une personne qui consulte son compte plusieurs fois lors d’un déménagement, qui suit un crédit et qui surveille en parallèle ses investissements ne vivra pas la même expérience qu’un utilisateur occasionnel. Dans ce cas, la centralisation est un avantage, mais la quantité d’informations peut augmenter la charge mentale. Je conseille de prendre l’habitude de revenir à l’écran principal avant de commencer une nouvelle tâche, afin d’éviter de poursuivre un parcours par erreur.
La bourse mérite une attention particulière. Une application qui donne accès à l’investissement peut être pratique pour consulter ses positions ou suivre ses opérations, mais elle ne transforme pas une décision financière complexe en action anodine. Je préfère utiliser ce type de rubrique lorsque j’ai le temps de vérifier ce que je fais, et non au milieu d’une journée chargée. Pour un investisseur très actif qui exige des outils d’analyse poussés, une plateforme spécialisée peut rester plus adaptée.
Stabilité et récupération après un incident
La stabilité d’une application bancaire se mesure aussi à sa capacité à éviter les ambiguïtés. Si un écran tarde à se mettre à jour ou si une opération semble ne pas apparaître immédiatement, la réaction la plus prudente consiste à ne pas répéter l’action trop vite. Pour un paiement, un virement ou une modification liée à la carte, je vérifierais d’abord l’historique et le statut affiché avant de recommencer.
Cette précaution est importante parce que la vitesse perçue peut dépendre de plusieurs éléments : la connexion, la charge du service, la sécurité du parcours et le temps nécessaire à la mise à jour des informations. Je ne confonds donc pas une interface qui répond vite avec une opération déjà finalisée. Dans une application bancaire, la confirmation visible et la consultation de l’historique comptent autant que l’ouverture immédiate de l’écran.
En cas de fermeture inattendue ou de session interrompue, je reprendrais le parcours depuis le début plutôt que de supposer que l’étape précédente a été enregistrée. C’est une habitude simple, mais elle évite les doublons et les validations inutiles. Je recommande aussi de garder ses informations de connexion et les moyens de récupération dans un endroit sûr, sans les copier dans une note non protégée du téléphone.
La récupération concerne enfin le changement d’appareil. Avant de remplacer son téléphone, il est préférable de vérifier que l’on pourra retrouver l’accès à son espace bancaire et aux moyens de validation associés. Pour une application financière, cette préparation vaut la peine, car une migration improvisée peut être plus gênante qu’une application de messagerie ou de divertissement.
La consommation de ressources et les contraintes de l’appareil
Fortuneo est disponible gratuitement et son âge de contenu est PEGI 3, ce qui correspond à une application destinée à un public très large. La version actuelle est 14.1.0 et elle fonctionne à partir d’Android 8.0. Cela rend l’application accessible aux personnes qui ne possèdent pas un téléphone récent, même si l’expérience réelle dépendra toujours de l’état général de l’appareil et de sa connexion.
Sur un téléphone ancien, je regarderais surtout trois éléments : l’espace disponible, la fluidité générale du système et la capacité de l’appareil à maintenir une session sécurisée sans ralentissement. Une application bancaire n’a pas besoin de se comporter comme un jeu très exigeant, mais elle doit rester fiable lorsque l’on passe d’un écran à l’autre. Si le téléphone est déjà lent avec toutes les applications, le problème ne viendra pas forcément de Fortuneo seule.
Je conseille également de conserver le système et l’application dans un état à jour lorsque cela est possible. Les mises à jour peuvent modifier la compatibilité et la stabilité, mais je ne ferais pas une mise à jour juste avant un déplacement important sans vérifier que l’accès fonctionne ensuite. Pour les opérations sensibles, je préfère tester la connexion à l’avance plutôt que de découvrir une difficulté au moment où le téléphone est nécessaire.
Les utilisateurs qui changent souvent de téléphone ou qui utilisent plusieurs appareils devront surtout privilégier une organisation rigoureuse. Une application bancaire n’est pas un simple bloc-notes que l’on ouvre partout sans réflexion. Il faut savoir quel appareil est utilisé, éviter les connexions sur un téléphone partagé et ne pas laisser une session ouverte dans un environnement auquel d’autres personnes ont accès.
Fortuneo face aux alternatives habituelles
Par rapport à une banque traditionnelle, l’intérêt principal de Fortuneo est de placer la gestion au centre du téléphone. On peut suivre son compte, sa carte, son budget, son crédit et ses placements depuis un même environnement, au lieu de dépendre principalement d’un passage en agence. Pour quelqu’un qui préfère effectuer seul ses démarches et consulter ses informations à n’importe quel moment, cette approche est cohérente.
Face à une application spécialisée dans le budget, Fortuneo a l’avantage de rester proche des comptes et des produits bancaires concernés. En revanche, un outil conçu uniquement pour catégoriser les dépenses ou comparer plusieurs établissements peut parfois offrir une vision plus large des finances personnelles. Si vous utilisez plusieurs banques et souhaitez tout rassembler dans un seul tableau, je vérifierais attentivement si l’organisation proposée par Fortuneo correspond à votre situation.
Pour les paiements entre particuliers, Wero & Pay peut éviter de sortir de l’écosystème bancaire. Mais si votre entourage utilise massivement une autre solution, l’habitude collective peut peser davantage que la présence d’une fonction dans l’application. Le meilleur choix dépend alors moins de la promesse technique que de la facilité avec laquelle vos proches peuvent recevoir ou envoyer de l’argent.
Enfin, un investisseur expérimenté peut préférer une interface dédiée à la bourse, avec des outils plus spécialisés et une organisation conçue pour des consultations fréquentes. Fortuneo me paraît plus intéressant pour réunir investissement et banque dans un même espace que pour remplacer automatiquement toutes les plateformes financières spécialisées.
Pour quels utilisateurs l’application est-elle vraiment adaptée ?
Je la recommande en priorité aux clients Fortuneo qui veulent une vue regroupée de leur relation bancaire. Elle convient particulièrement à ceux qui utilisent une carte, suivent leur budget, envisagent un crédit ou souhaitent consulter leurs placements sans multiplier les applications. Elle peut aussi intéresser une personne qui préfère gérer ses démarches depuis son téléphone plutôt que chercher un contact ou se déplacer.
Elle est moins évidente pour quelqu’un qui veut une application extrêmement dépouillée, limitée à deux ou trois actions. La présence de nombreuses rubriques peut donner une impression de densité à un utilisateur qui n’a besoin que d’un compte courant. De même, une personne qui attend un accompagnement humain très présent ou des conseils personnalisés à chaque étape préférera peut-être une banque dont le modèle repose davantage sur l’agence ou le contact direct.
Je la déconseillerais aussi comme unique outil de pilotage si vos finances sont réparties entre plusieurs établissements et que votre priorité absolue est la consolidation de comptes externes. Dans ce cas, une solution dédiée à l’agrégation peut être plus pertinente, à condition de bien comprendre ses propres contraintes de sécurité et de confidentialité.
Quelques habitudes pour en tirer davantage
La première consiste à séparer la consultation de la décision. Je peux ouvrir l’application pour vérifier une opération, mais je prends un moment distinct pour analyser mon budget ou un placement. Cette séparation évite de prendre une décision financière simplement parce qu’une notification ou un solde attire l’attention.
La deuxième est de contrôler le contexte avant une action importante. Je vérifie que je suis sur le bon compte, que la carte concernée est la bonne et que le montant affiché correspond à mon intention. Cette routine paraît évidente, mais elle est particulièrement utile dans une application qui réunit plusieurs produits.
La troisième est de préparer les situations de récupération. Avant un changement de téléphone, un long voyage ou une période où l’accès au réseau risque d’être irrégulier, je m’assure de pouvoir me reconnecter et je garde les informations nécessaires de manière sécurisée. Ce n’est pas une fonction spectaculaire, mais c’est l’une des habitudes qui rendent une application bancaire réellement fiable au quotidien.
Enfin, je conseille de ne pas interpréter la note moyenne comme une garantie d’expérience identique pour tout le monde. Les besoins d’un client qui consulte son compte une fois par semaine diffèrent fortement de ceux d’un utilisateur qui suit des placements, un crédit et plusieurs paiements. La bonne question est donc de savoir si l’étendue de Fortuneo correspond à votre usage, et non simplement si l’application est populaire.
Mon verdict sur les performances et l’usage quotidien
Fortuneo - ma banque en ligne réussit surtout lorsqu’on l’utilise comme un tableau de bord bancaire complet. Elle rassemble suffisamment de domaines pour éviter de disperser son suivi entre plusieurs outils, tout en restant accessible sur des appareils fonctionnant avec Android 8.0 ou une version ultérieure. Son modèle gratuit et son large public renforcent son intérêt pour les clients qui veulent une gestion mobile sans complication financière supplémentaire liée à l’application elle-même.
Mon jugement est plus nuancé pour les usages très spécialisés. Une personne qui cherche uniquement une interface minimaliste pourra trouver l’ensemble trop riche. Un trader actif, un utilisateur multi-banques ou quelqu’un qui souhaite un accompagnement humain constant aura peut-être de meilleures raisons de choisir une autre solution, ou de compléter Fortuneo avec un outil plus ciblé.
Pour le reste, je trouve son approche convaincante : compte, carte, budget, crédit, bourse et paiement peuvent être consultés depuis le même point d’accès. La performance ne se limite pas à une ouverture rapide ; elle tient aussi à la capacité de retrouver la bonne information, de vérifier une action et de reprendre proprement après une interruption. Si vous cherchez une application unique pour piloter une relation bancaire Fortuneo assez complète, c’est un choix que je peux recommander, à condition d’accepter une interface plus riche qu’un simple portefeuille mobile.
FAQ
Qu’est-ce que Fortuneo - ma banque en ligne et à qui s’adresse l’application ?
Fortuneo - ma banque en ligne est l’application mobile de Fortuneo, une banque en ligne française permettant de gérer ses comptes, cartes, virements, placements et opérations courantes depuis un smartphone. Elle s’adresse surtout aux utilisateurs autonomes qui souhaitent consulter leurs finances à distance, suivre leurs dépenses et effectuer leurs démarches sans se rendre en agence. L’ouverture et l’utilisation de certains produits restent soumises aux conditions d’éligibilité de la banque.
Quelles opérations peut-on effectuer avec l’application Fortuneo ?
Depuis l’application Fortuneo, il est généralement possible de consulter le solde et l’historique des comptes, réaliser des virements, gérer les bénéficiaires, suivre les paiements par carte et accéder à différents produits financiers. L’utilisateur peut également retrouver ses relevés et documents, recevoir des notifications et contacter le service client. Les fonctionnalités disponibles peuvent varier selon les produits souscrits, le profil du client et les mises à jour de l’application.
L’application Fortuneo est-elle sécurisée pour gérer ses comptes bancaires ?
Fortuneo met en place plusieurs dispositifs de sécurité pour protéger l’accès aux comptes et la validation des opérations. La connexion peut notamment s’appuyer sur un identifiant, un mot de passe, une authentification renforcée et, selon le téléphone, la biométrie. Il est toutefois essentiel de télécharger l’application depuis une boutique officielle, de maintenir le système à jour et de ne jamais communiquer ses codes, même à une personne prétendant représenter la banque.
Peut-on ouvrir un compte Fortuneo directement depuis l’application ?
L’application peut accompagner une demande d’ouverture de compte, mais la procédure ne se limite pas forcément à une simple installation. Il faut généralement remplir un formulaire, fournir des informations personnelles et transmettre des justificatifs, puis attendre la vérification du dossier par Fortuneo. Des conditions peuvent s’appliquer concernant la résidence, les revenus, le type de compte ou la carte choisie. Il est conseillé de consulter les critères actuels avant de commencer.
L’application Fortuneo est-elle gratuite et compatible avec tous les smartphones ?
Le téléchargement de l’application Fortuneo est généralement gratuit, mais certains services bancaires, opérations ou produits peuvent être soumis à des conditions tarifaires spécifiques. L’application nécessite un appareil compatible et une version suffisamment récente d’Android ou d’iOS. Les performances peuvent aussi dépendre de la connexion internet et du modèle utilisé. Avant l’installation, vérifiez la fiche officielle de l’application afin de connaître les exigences techniques et les éventuels frais associés à votre offre.


